Domain körperlotionen.de kaufen?
Wir ziehen mit dem Projekt
körperlotionen.de um.
Sind Sie am Kauf der Domain
körperlotionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain körperlotionen.de kaufen?
Kann Creme in die Haut einziehen?
Kann Creme in die Haut einziehen? Ja, Cremes können in die Haut eindringen, da sie speziell formuliert sind, um in die oberen Schichten der Haut einzudringen und Feuchtigkeit sowie Nährstoffe zu spenden. Die meisten Cremes enthalten Inhaltsstoffe wie Lipide und Emollienten, die die Hautbarriere durchdringen und Feuchtigkeit einschließen können. Die Geschwindigkeit, mit der eine Creme in die Haut einzieht, hängt von der Formulierung der Creme und der Beschaffenheit der Haut ab. Es ist wichtig, die Creme sanft in die Haut einzumassieren, um die Aufnahme zu fördern und optimale Ergebnisse zu erzielen. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
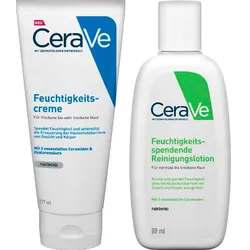
265ml CeraVe Pflege und Feuchtigkeit Set (Reinigungslotion 88ml + Creme 177ml)Dieses Set enthält: 1 x CeraVe Feuchtigkeitsspendende Reinigungslotion, 88 ml1 x CeraVe Feuchtigkeitscreme, 177 ml Reinigungslotion: CeraVe Feuchtigkeitsspendende Reinigungslotion reinigt die Haut sanft. Die nicht schäumende Lotion entfernt effektiv Schmutz und Öl und ist nicht komedogen. Dabei enthält sie eine Kombination aus drei essenziellen Ceramiden 1, 3 und 6-II, die die Hautschutzbarriere aufbaut und die Haut wieder zart und samtig macht. Die aktiven Wirkstoffe wie Ceramide und Hyaluron werden durch die patentierte Wirkstoff-Freisetzung über den Tag freigesetzt und geben der trockenen Haut ihr Wohlbefinden zurück. Anwendung: Reinigungslotion in die Handflächen geben, auf die angefeuchtete Haut auftragen und sanft einmassieren. Abspülen. Für Erwachsene und Kinder geeignet. Augenpartie aussparen. Bei Kontakt mit Augen diese gründlich ausspülen. Feuchtigkeitscreme: Diese reichhaltige Creme mit einem sanft-pudrigen Finish versorgt die Haut einen ganzen Tag lang mit Feuchtigkeit und hilft die Hautschutzbarriere wieder herzustellen. Die CeraVe Feuchtigkeitscreme für trockene bis sehr trockene Haut beinhaltet drei essenzielle Ceramide und Hyaluron. Anwendung: Beliebig oft großzügig auftragen. CeraVe Feuchtigkeitscreme kann für den ganzen Körper und für das Gesicht verwendet werden. Für Erwachsene und Kinder geeignet. CeraVe: Mit Dermatologen entwickelt 2005 forschten führende Dermatologen aus den USA nach einer neuen, wegweisenden Hautpflege, die die Hautschutzbarriere auf innovative Weise stärken sollte. Ihr Anspruch war es, dermatologische Wirksamkeit mit höchster Anwendungsfreude zu kombinieren – für ein seidig, zartes Hautgefühl. So entstand CeraVe. CeraVe Technologie Die multivesikuläre Emulsionstechnology (MVE): ein revolutionäres Versorgungssytem, das nach und nach, Schicht für Schicht, wertvolle feuchtigkeitsspendende Inhaltsstoffe freisetzt, um die Haut langfristig mit Feuchtigkeit zu versorgen. So entstand CeraVe Mit der Kombination aus Ceramiden und der patentierten Wirkstoff-Freisetzung MVE, brachte CeraVe die drei Hauptprodukte auf den Markt: Feuchtigkeitscreme, Feuchtigkeitslotion und Feuchtigkeitsspendende Reinigungslotion. CeraVe heute Aktuell bietet CeraVe ein umfassendes Sortiment an Gesichts- und Körperpflegen an. CeraVe, das ist hochqualitative Hautpflege für alle. Entwickelt mit der Expertise von Dermatologen.16,31 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
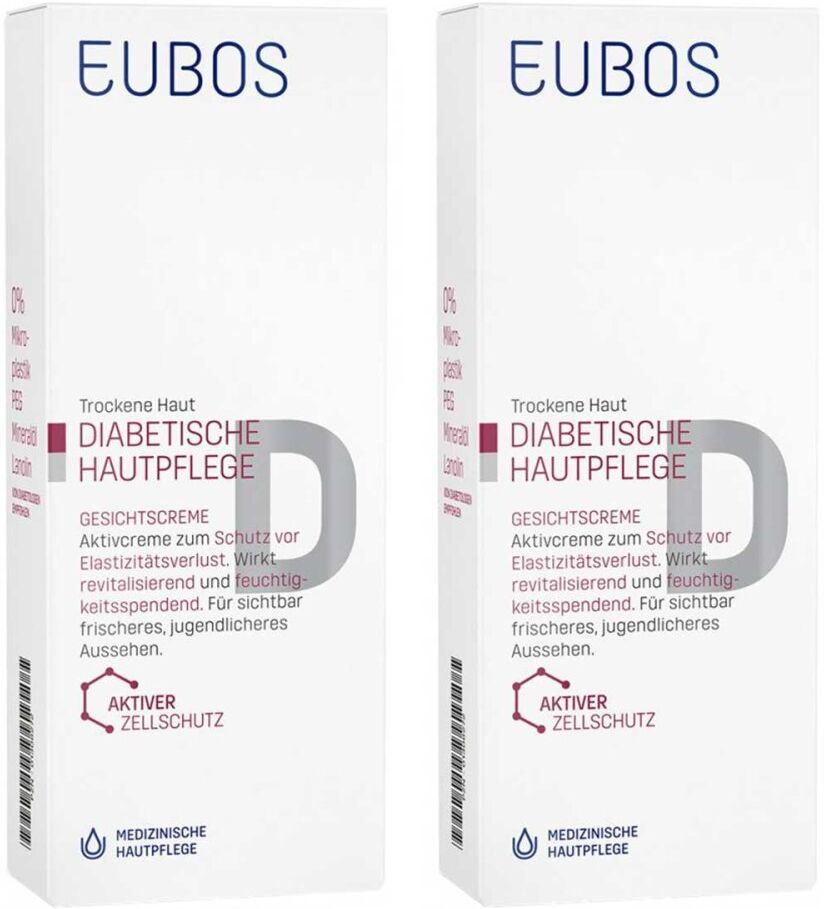
Eubos Diabetische Haut Pflege Gesicht Creme 50 mlEUBOS DIABETISCHE HAUTPFLEGE GESICHTSCREME Die EUBOS DIABETISCHE HAUTPFLEGE GESICHTSCREME wurde speziell für die tägliche Pflege diabetischer, trockener und empfindlicher Haut entwickelt. Bei Diabetes kann die Haut an Feuchtigkeit und Elastizität verlieren – die Gesichtscreme unterstützt gezielt die Hautfunktionen, schützt vor vorzeitiger Hautermüdung und spendet intensive Feuchtigkeit. Ein aktiver Zell- und Proteinschutz wirkt gegen frühzeitige Hautermüdung. Carnosin wirkt Anti-Glykation entgegen, revitalisiert die Haut und beugt vorzeitiger Faltenbildung vor. Creatin stärkt die Zellfunktionen und unterstützt den Energiestoffwechsel der Hautzellen. Radicare™ schützt vor freien Radikalen und oxidativem Stress. Der Feuchtigkeitskomplex Trimoist™ KMF sorgt für intensive Hydratation und unterstützt die natürliche Hautbarriere. Die Haut wirkt glatter, vitaler und gepflegter. Anwendung Morgens nach der Reinigung sanft auf Gesicht, Hals und Dekolleté auftragen und einmassieren. Auch als Make-up-Grundlage geeignet. Ingredients Aqua (Water) Glycerin Carthamus Tinctorius (Safflower) Seed Oil Oenothera Biennis (Evening Primrose) Oil Neopentyl Glycol Diheptanoate Polyglyceryl-3 Methylglucose Distearate Panthenol Olea Europaea (Olive) Fruit Oil Butyrospermum Parkii (Shea) Butter Octyldodecanol Stearyl Alcohol Polymethylsilsesquioxane Glyceryl Stearate Sclerotium Gum Dimethicone Sodium Lactate Sodium PCA Creatine Xanthan Gum Citric Acid Chondrus Crispus Powder Sodium Benzoate Olus Oil (Vegetable Oil) p-Anisic Acid Caprylyl Glycol Tetrasodium Iminodisuccinate Carnosine Echium Plantagineum Seed Oil Sodium Stearoyl Lactylate Tocopheryl Acetate Arginine Cetyl Alcohol Helianthus Annuus (Sunflower) Seed Oil Unsaponifiables Rosmarinus Officinalis (Rosemary) Leaf Extract Helianthus Annuus (Sunflower) Seed Oil Sodium Carboxymethyl Betaglucan Glycine Soja (Soybean) Sterols Cardiospermum Halicacabum Flower/Leaf/Vine Extract Lactic Acid Melissa Officinalis Leaf Extract Hordeum Distichon Extract Disodium Rutinyl Disulfate Tocopherol Parfum (Fragrance) Hersteller Dr. Hobein (Nachf.) GmbH, medizinische Hautpflege18,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
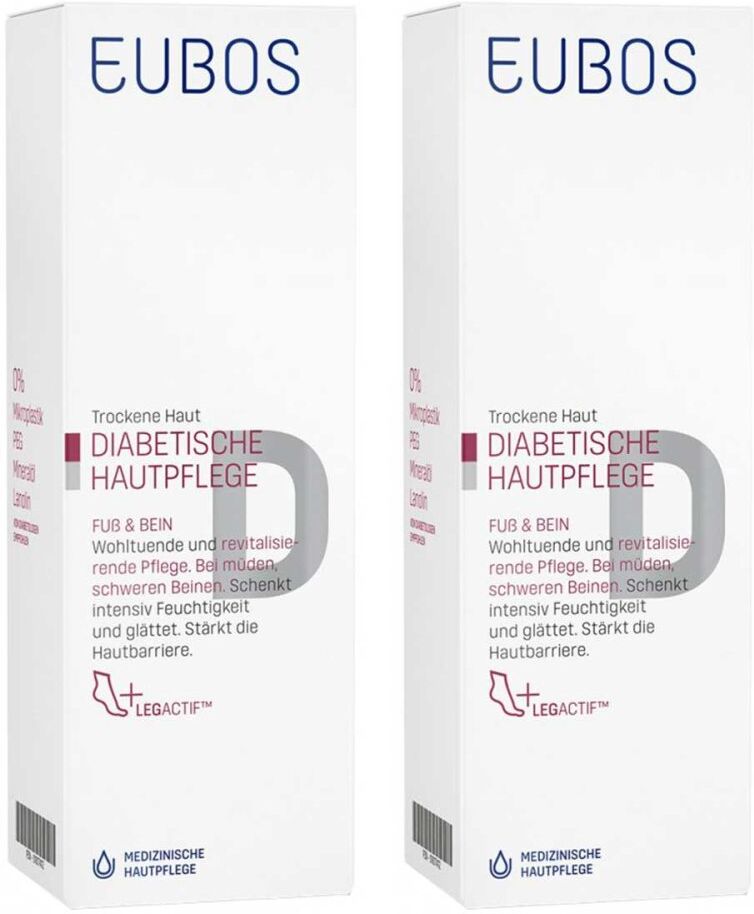
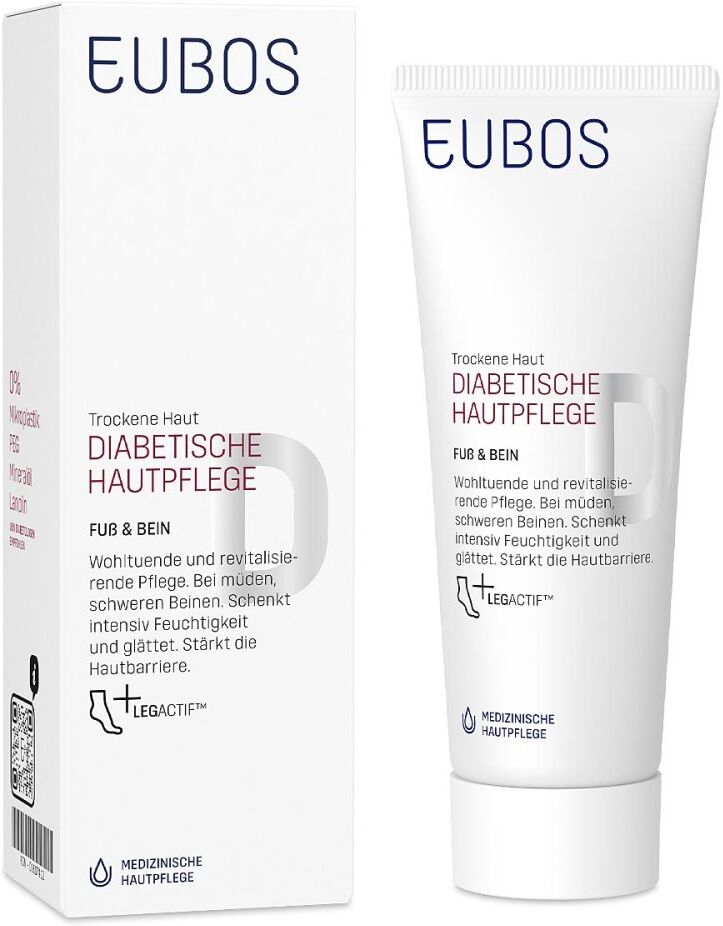
EUBOS DIABETISCHE HAUT PFLEGE Fuß+Bein Creme 100 mlDer Wirkstoff-Balsam (O/W-Emulsion) mit speziell auf die diabetische Haut abgestimmten Multiv-Activ Formel spendet nachhaltig und langanhaltend Feuchtigkeit und stärkt die Abwehrkraft der Haut. Für die tägliche Fuß- und Beinpflege bei trockener, sehr trockener, spannender und gereizter Haut. Die spezifische Wirkstoffkombination: LegActif, ein Komplex aus 3 Pflanzenextrakten (Goldrute, Mäusedorn und Limone) mit Flavonoiden wirkt wohltuend und vitalisierend bei müden Füßen und Beinen. Pheohydrane, gewonnen aus Algen, sorgt in Kombination mit Urea, Lactat und Glycerin hochwirksam für eine intensive Hydratation der gesamten Epidermis und stärkt ihre natürliche Barrierefunktion. Bisabolol, Allantoin und Panthenol wirken hautberuhigend und erhöhen das Feuchthaltevermögen der Haut. Decalact hilft, die Resistenz der Haut zu stärken. Mit pflegendem Mandel- und Olivenöl sowie Shea-Butter für geschmeidige Haut. Zur besonders guten Verträglichkeit: EUBOS DIABETISCHE HAUT PFLEGE FUß & BEIN ist •Paraben-frei •PEG-frei •Lanolin-frei •Farbstoff-frei und enthält kein Mineralöl. Zusammensetzung: Öl-in-Wasser-Emulsion Die Anwendung: Regelmäßig - nach Bedarf morgens und abends auf die gereinigte Haut auftragen und leicht einmassieren. Das Ergebnis: Die Haut fühlt sich schon nach wenigen Tagen geschmeidiger und entspannter an, sie wird fühlbar glatter. Die Hautfeuchtigkeit erhöht sich intensiv und langanhaltend. Unsere Empfehlung: Zur Körperpflege der diabetischen Haut empfehlen wir KÖRPERBALSAM ANTI XEROSIS mit multi-aktiver Repair & Schutz Funktion und für die Gesichtspflege der diabetischen Haut empfehlen wir GESICHTSCREME ANTI AGE mit aktivem Zell- und Proteinschutz gegen frühzeitige Hautermüdung. Ingredients Aqua, Glycerin, Olea europaea (Olive), Fruit Oil, Urea, Caprylyl-Caprylate/Caprate, Cetearyl Alcohol, Butyrospermum parkii, (Shea) Butter, Prunus amygdalus dulcis (Sweet Almond) Oil,Pentaerythrityl Distearate, Citric Acid, Panthenol, Neopentyl Glycol Diheptanoate, Sodium Hydroxide, Lactic Acid, Sodium Caproyl/Lauroyl Lactyl Lactate, Arachidyl Alcohol, Allantoin, Cetearyl Glucoside, Behenyl Alcohol, Arachidyl Glucoside, Dimethicone, Sclerotium Gum, Xanthan Gum, Ruscus Aculeatus Root Extract, Citrus Medica Limonum (Lemon) Peel Extrakt, Solidago virgaurea (Goldenrod) Extract, Hydrolyzed Algin, Chlorella vulgaris Extract, Maris aqua (Sea water), Sodium Acrylate/Sodium Acryloyldimethyl Taurate Copolymer, Sodium Benzoate, Potassium Sorbate, Bisabolol, Parfum.14,80 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Eubos Diabetische Haut Pflege Gesicht CremeAnwendungsgebiet von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist ein medizinisches Pflegeprodukt speziell für die diabetische Haut, mit aktivem Zell- und Protein-Schutz gegen frühzeitige Hautermüdung. Verleiht ein sichtbar frischeres, jugendlicheres Aussehen. Carnosin revitalisiert und beugt vorzeitiger Faltenbildung vor, Creatin fördert und stärkt die Zellfunktionen. RADICARE™ schützt vor freien Radikalen, Trimoist™ KMF sorgt für intensive Hautfeuchtigkeit. Die komplette DIABETISCHE HAUTPFLEGE Serie ist für die wirkungsvolle Pflege diabetischer Haut geeignet. Von Diabetologen empfohlen. 0% Mikroplastik, PEG, Mineralöl, Lanolin.Wirkungsweise von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist eine Aktivcreme zum Schutz vor Elastizitätsverlust. Wirkt revitalisierend und feuchtigkeitsspendend. Für sichtbar frischeres, jugendlicheres Aussehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe (INCI) von Eubos Diabetische Haut Pflege Gesicht Creme: Aqua (Water) Glycerin Carthamus Tinctorius (Safflower) Seed Oil Oenothera Biennis (Evening Primrose) Oil Neopentyl Glycol Diheptanoate Polyglyceryl-3 Methylglucose Distearate Panthenol Olea Europaea (Olive) Fruit Oil Butyrospermum Parkii (Shea) Butter Octyldodecanol Stearyl Alcohol Polymethylsilsesquioxane Glyceryl Stearate Sclerotium Gum Dimethicone Sodium Lactate Sodium PCA Creatine Xanthan Gum Citric Acid Chondrus Crispus Powder Sodium Benzoate Olus Oil (Vegetable Oil) p-Anisic Acid Caprylyl Glycol Tetrasodium Iminodisuccinate Carnosine Echium Plantagineum Seed Oil Sodium Stearoyl Lactylate Tocopheryl Acetate Arginine Cetyl Alcohol Helianthus Annuus (Sunflower) Seed Oil Unsaponifiables Rosmarinus Officinalis (Rosemary Leaf) Extract Helianthus Annuus (Sunflower) See33,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Eubos Diabetische Haut Pflege Fuß+Bein CremeAnwendungsgebiet von Eubos Diabetische Haut Pflege Fuß+Bein CremeEUBOS DIABETISCHE HAUTPFLEGE FUß & BEIN ist ein medizinisches Pflegeprodukt speziell für die diabetische Haut, besitzt eine wohltuende Vitalisierung durch das 3-fach Pflanzenextrakt LEGACTIF. Durch den Algenextrakt Pheohydrane, Urea, Lactat und Glycerin stärkt es die natürliche Hautbarriere. Beruhigt die Haut durch Bisabolol, Allantoin und Panthenol. Für eine intensive und langanhaltende erhöhte Hautfeuchtigkeit. Geschmeidige, spürbar glattere Haut schon nach wenigen Tagen. Die komplette DIABETISCHE HAUT PFLEGE Serie ist für die wirkungsvolle Pflege diabetischer Haut geeignet, non Diabetologen empfohlen. 0% Mikroplastik, PEG, Mineralöl, Lanolin. O/W-Emulsion.Wirkstoffe / Inhaltsstoffe / ZutatenEubos Diabetische Haut Pflege Fuß+Bein Creme enthält: Aqua (Water) Glycerin Olea Europaea (Olive) Fruit Oil Urea Sodium Citrate Caprylyl Caprylate/Caprate Cetearyl Alcohol Butyrospermum Parkii (Shea) Butter Prunus Amygdalus Dulcis (Sweet Almond) Oil Pentaerythrityl Distearate Panthenol Neopentyl Glycol Diheptanoate Sodium Acrylates Copolymer Sodium Caproyl/Lauroyl Lactylate Arachidyl Alcohol Lactic Acid Cetearyl Glucoside Dimethicone Behenyl Alcohol Lecithin Arachidyl Glucoside Xanthan Gum Citric Acid Allantoin Sodium Benzoate Bisabolol Potassium Sorbate Ruscus Aculeatus Root Extract Solidago Virgaurea (Goldenrod) Extract Citrus Limon (Lemon) Peel Extract Hydrolyzed Algin Maris Aqua (Sea Water) Chlorella Vulgaris Extract Tocopherol Parfum (Fragrance)GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung der Eubos Diabetische Haut Pflege Fuß+Bein Creme: Die Füße mit Eubos Diabetische Haut Pflege Fuß+Bein Creme großzügig eincremen. Eu22,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
265ml CeraVe Pflege und Feuchtigkeit Set (Reinigungslotion 88ml + Creme 177ml)Dieses Set enthält: 1 x CeraVe Feuchtigkeitsspendende Reinigungslotion, 88 ml1 x CeraVe Feuchtigkeitscreme, 177 ml Reinigungslotion: CeraVe Feuchtigkeitsspendende Reinigungslotion reinigt die Haut sanft. Die nicht schäumende Lotion entfernt effektiv Schmutz und Öl und ist nicht komedogen. Dabei enthält sie eine Kombination aus drei essenziellen Ceramiden 1, 3 und 6-II, die die Hautschutzbarriere aufbaut und die Haut wieder zart und samtig macht. Die aktiven Wirkstoffe wie Ceramide und Hyaluron werden durch die patentierte Wirkstoff-Freisetzung über den Tag freigesetzt und geben der trockenen Haut ihr Wohlbefinden zurück. Anwendung: Reinigungslotion in die Handflächen geben, auf die angefeuchtete Haut auftragen und sanft einmassieren. Abspülen. Für Erwachsene und Kinder geeignet. Augenpartie aussparen. Bei Kontakt mit Augen diese gründlich ausspülen. Feuchtigkeitscreme: Diese reichhaltige Creme mit einem sanft-pudrigen Finish versorgt die Haut einen ganzen Tag lang mit Feuchtigkeit und hilft die Hautschutzbarriere wieder herzustellen. Die CeraVe Feuchtigkeitscreme für trockene bis sehr trockene Haut beinhaltet drei essenzielle Ceramide und Hyaluron. Anwendung: Beliebig oft großzügig auftragen. CeraVe Feuchtigkeitscreme kann für den ganzen Körper und für das Gesicht verwendet werden. Für Erwachsene und Kinder geeignet. CeraVe: Mit Dermatologen entwickelt 2005 forschten führende Dermatologen aus den USA nach einer neuen, wegweisenden Hautpflege, die die Hautschutzbarriere auf innovative Weise stärken sollte. Ihr Anspruch war es, dermatologische Wirksamkeit mit höchster Anwendungsfreude zu kombinieren – für ein seidig, zartes Hautgefühl. So entstand CeraVe. CeraVe Technologie Die multivesikuläre Emulsionstechnology (MVE): ein revolutionäres Versorgungssytem, das nach und nach, Schicht für Schicht, wertvolle feuchtigkeitsspendende Inhaltsstoffe freisetzt, um die Haut langfristig mit Feuchtigkeit zu versorgen. So entstand CeraVe Mit der Kombination aus Ceramiden und der patentierten Wirkstoff-Freisetzung MVE, brachte CeraVe die drei Hauptprodukte auf den Markt: Feuchtigkeitscreme, Feuchtigkeitslotion und Feuchtigkeitsspendende Reinigungslotion. CeraVe heute Aktuell bietet CeraVe ein umfassendes Sortiment an Gesichts- und Körperpflegen an. CeraVe, das ist hochqualitative Hautpflege für alle. Entwickelt mit der Expertise von Dermatologen.16,31 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Eubos Diabetische Haut Pflege Gesicht Creme 50 mlEUBOS DIABETISCHE HAUTPFLEGE GESICHTSCREME Die EUBOS DIABETISCHE HAUTPFLEGE GESICHTSCREME wurde speziell für die tägliche Pflege diabetischer, trockener und empfindlicher Haut entwickelt. Bei Diabetes kann die Haut an Feuchtigkeit und Elastizität verlieren – die Gesichtscreme unterstützt gezielt die Hautfunktionen, schützt vor vorzeitiger Hautermüdung und spendet intensive Feuchtigkeit. Ein aktiver Zell- und Proteinschutz wirkt gegen frühzeitige Hautermüdung. Carnosin wirkt Anti-Glykation entgegen, revitalisiert die Haut und beugt vorzeitiger Faltenbildung vor. Creatin stärkt die Zellfunktionen und unterstützt den Energiestoffwechsel der Hautzellen. Radicare™ schützt vor freien Radikalen und oxidativem Stress. Der Feuchtigkeitskomplex Trimoist™ KMF sorgt für intensive Hydratation und unterstützt die natürliche Hautbarriere. Die Haut wirkt glatter, vitaler und gepflegter. Anwendung Morgens nach der Reinigung sanft auf Gesicht, Hals und Dekolleté auftragen und einmassieren. Auch als Make-up-Grundlage geeignet. Ingredients Aqua (Water) Glycerin Carthamus Tinctorius (Safflower) Seed Oil Oenothera Biennis (Evening Primrose) Oil Neopentyl Glycol Diheptanoate Polyglyceryl-3 Methylglucose Distearate Panthenol Olea Europaea (Olive) Fruit Oil Butyrospermum Parkii (Shea) Butter Octyldodecanol Stearyl Alcohol Polymethylsilsesquioxane Glyceryl Stearate Sclerotium Gum Dimethicone Sodium Lactate Sodium PCA Creatine Xanthan Gum Citric Acid Chondrus Crispus Powder Sodium Benzoate Olus Oil (Vegetable Oil) p-Anisic Acid Caprylyl Glycol Tetrasodium Iminodisuccinate Carnosine Echium Plantagineum Seed Oil Sodium Stearoyl Lactylate Tocopheryl Acetate Arginine Cetyl Alcohol Helianthus Annuus (Sunflower) Seed Oil Unsaponifiables Rosmarinus Officinalis (Rosemary) Leaf Extract Helianthus Annuus (Sunflower) Seed Oil Sodium Carboxymethyl Betaglucan Glycine Soja (Soybean) Sterols Cardiospermum Halicacabum Flower/Leaf/Vine Extract Lactic Acid Melissa Officinalis Leaf Extract Hordeum Distichon Extract Disodium Rutinyl Disulfate Tocopherol Parfum (Fragrance) Hersteller Dr. Hobein (Nachf.) GmbH, medizinische Hautpflege18,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kann Creme in die Haut einziehen?
Kann Creme in die Haut einziehen? Ja, Cremes können in die Haut eindringen, da sie speziell formuliert sind, um in die oberen Schichten der Haut einzudringen und Feuchtigkeit sowie Nährstoffe zu spenden. Die meisten Cremes enthalten Inhaltsstoffe wie Lipide und Emollienten, die die Hautbarriere durchdringen und Feuchtigkeit einschließen können. Die Geschwindigkeit, mit der eine Creme in die Haut einzieht, hängt von der Formulierung der Creme und der Beschaffenheit der Haut ab. Es ist wichtig, die Creme sanft in die Haut einzumassieren, um die Aufnahme zu fördern und optimale Ergebnisse zu erzielen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
EUBOS DIABETISCHE HAUT PFLEGE Fuß+Bein Creme 100 mlDer Wirkstoff-Balsam (O/W-Emulsion) mit speziell auf die diabetische Haut abgestimmten Multiv-Activ Formel spendet nachhaltig und langanhaltend Feuchtigkeit und stärkt die Abwehrkraft der Haut. Für die tägliche Fuß- und Beinpflege bei trockener, sehr trockener, spannender und gereizter Haut. Die spezifische Wirkstoffkombination: LegActif, ein Komplex aus 3 Pflanzenextrakten (Goldrute, Mäusedorn und Limone) mit Flavonoiden wirkt wohltuend und vitalisierend bei müden Füßen und Beinen. Pheohydrane, gewonnen aus Algen, sorgt in Kombination mit Urea, Lactat und Glycerin hochwirksam für eine intensive Hydratation der gesamten Epidermis und stärkt ihre natürliche Barrierefunktion. Bisabolol, Allantoin und Panthenol wirken hautberuhigend und erhöhen das Feuchthaltevermögen der Haut. Decalact hilft, die Resistenz der Haut zu stärken. Mit pflegendem Mandel- und Olivenöl sowie Shea-Butter für geschmeidige Haut. Zur besonders guten Verträglichkeit: EUBOS DIABETISCHE HAUT PFLEGE FUß & BEIN ist •Paraben-frei •PEG-frei •Lanolin-frei •Farbstoff-frei und enthält kein Mineralöl. Zusammensetzung: Öl-in-Wasser-Emulsion Die Anwendung: Regelmäßig - nach Bedarf morgens und abends auf die gereinigte Haut auftragen und leicht einmassieren. Das Ergebnis: Die Haut fühlt sich schon nach wenigen Tagen geschmeidiger und entspannter an, sie wird fühlbar glatter. Die Hautfeuchtigkeit erhöht sich intensiv und langanhaltend. Unsere Empfehlung: Zur Körperpflege der diabetischen Haut empfehlen wir KÖRPERBALSAM ANTI XEROSIS mit multi-aktiver Repair & Schutz Funktion und für die Gesichtspflege der diabetischen Haut empfehlen wir GESICHTSCREME ANTI AGE mit aktivem Zell- und Proteinschutz gegen frühzeitige Hautermüdung. Ingredients Aqua, Glycerin, Olea europaea (Olive), Fruit Oil, Urea, Caprylyl-Caprylate/Caprate, Cetearyl Alcohol, Butyrospermum parkii, (Shea) Butter, Prunus amygdalus dulcis (Sweet Almond) Oil,Pentaerythrityl Distearate, Citric Acid, Panthenol, Neopentyl Glycol Diheptanoate, Sodium Hydroxide, Lactic Acid, Sodium Caproyl/Lauroyl Lactyl Lactate, Arachidyl Alcohol, Allantoin, Cetearyl Glucoside, Behenyl Alcohol, Arachidyl Glucoside, Dimethicone, Sclerotium Gum, Xanthan Gum, Ruscus Aculeatus Root Extract, Citrus Medica Limonum (Lemon) Peel Extrakt, Solidago virgaurea (Goldenrod) Extract, Hydrolyzed Algin, Chlorella vulgaris Extract, Maris aqua (Sea water), Sodium Acrylate/Sodium Acryloyldimethyl Taurate Copolymer, Sodium Benzoate, Potassium Sorbate, Bisabolol, Parfum.14,80 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eubos Diabetische Haut Pflege Fuß+Bein CremeAnwendungsgebiet von Eubos Diabetische Haut Pflege Fuß+Bein CremeEubos Diabetische Haut Pflege Fuß+Bein Creme ist ein medizinisches Pflegeprodukt speziell für die diabetische Haut, besitzt eine wohltuende Vitalisierung durch das 3-fach Pflanzenextrakt LEGACTIF. Durch den Algenextrakt Pheohydrane, Urea, Lactat und Glycerin stärkt es die natürliche Hautbarriere. Beruhigt die Haut durch Bisabolol, Allantoin und Panthenol. Für eine intensive und langanhaltende erhöhte Hautfeuchtigkeit. Geschmeidige, spürbar glattere Haut schon nach wenigen Tagen. Die komplette DIABETISCHE HAUT PFLEGE Serie ist für die wirkungsvolle Pflege diabetischer Haut geeignet, von Diabetologen empfohlen. 0% Mikroplastik, PEG, Mineralöl, Lanolin. O/W-Emulsion.Wirkstoffe / Inhaltsstoffe / ZutatenEubos Diabetische Haut Pflege Fuß+Bein Creme enthält: Aqua (Water) Glycerin Olea Europaea (Olive) Fruit Oil Urea Sodium Citrate Caprylyl Caprylate/Caprate Cetearyl Alcohol Butyrospermum Parkii (Shea) Butter Prunus Amygdalus Dulcis (Sweet Almond) Oil Pentaerythrityl Distearate Panthenol Neopentyl Glycol Diheptanoate Sodium Acrylates Copolymer Sodium Caproyl/Lauroyl Lactylate Arachidyl Alcohol Lactic Acid Cetearyl Glucoside Dimethicone Behenyl Alcohol Lecithin Arachidyl Glucoside Xanthan Gum Citric Acid Allantoin Sodium Benzoate Bisabolol Potassium Sorbate Ruscus Aculeatus Root Extract Solidago Virgaurea (Goldenrod) Extract Citrus Limon (Lemon) Peel Extract Hydrolyzed Algin Maris Aqua (Sea Water) Chlorella Vulgaris Extract Tocopherol Parfum (Fragrance)GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung der Eubos Diabetische Haut Pflege Fuß+Bein Creme: Die Füße mit Eubos Diabetische Haut Pflege Fuß+Bein Creme großzügig eincremen.11,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.